
资讯
开云官方同比增逾四成;华泰证券(26.32亿元-Kaiyun (中国)智能科技股份有限公司官网
财联社11月5日讯(记者 陈俊兰)跟着上市券商三季报表示收官,投行业务交出一份暖意齐全的成绩单。
财联社证实上市券商三季报统计,44家上市券商前三季度悉数已毕投资银行业务手续费净收入316.61亿元,较旧年同期的249.92亿元增长26.7%,在股权融资市集融会回暖的带动下,投行成为券商各业务条线中拓荒弹性最大的板块之一。
看点一:中金反超,前三家吃掉七成增量
记者梳剪发现,收入跳动30亿元的机构由旧年同期的1家增至3家,跳动20亿元的由3家增至5家。与旧年同期比拟,头部阵营的最大变化在于座席更替。
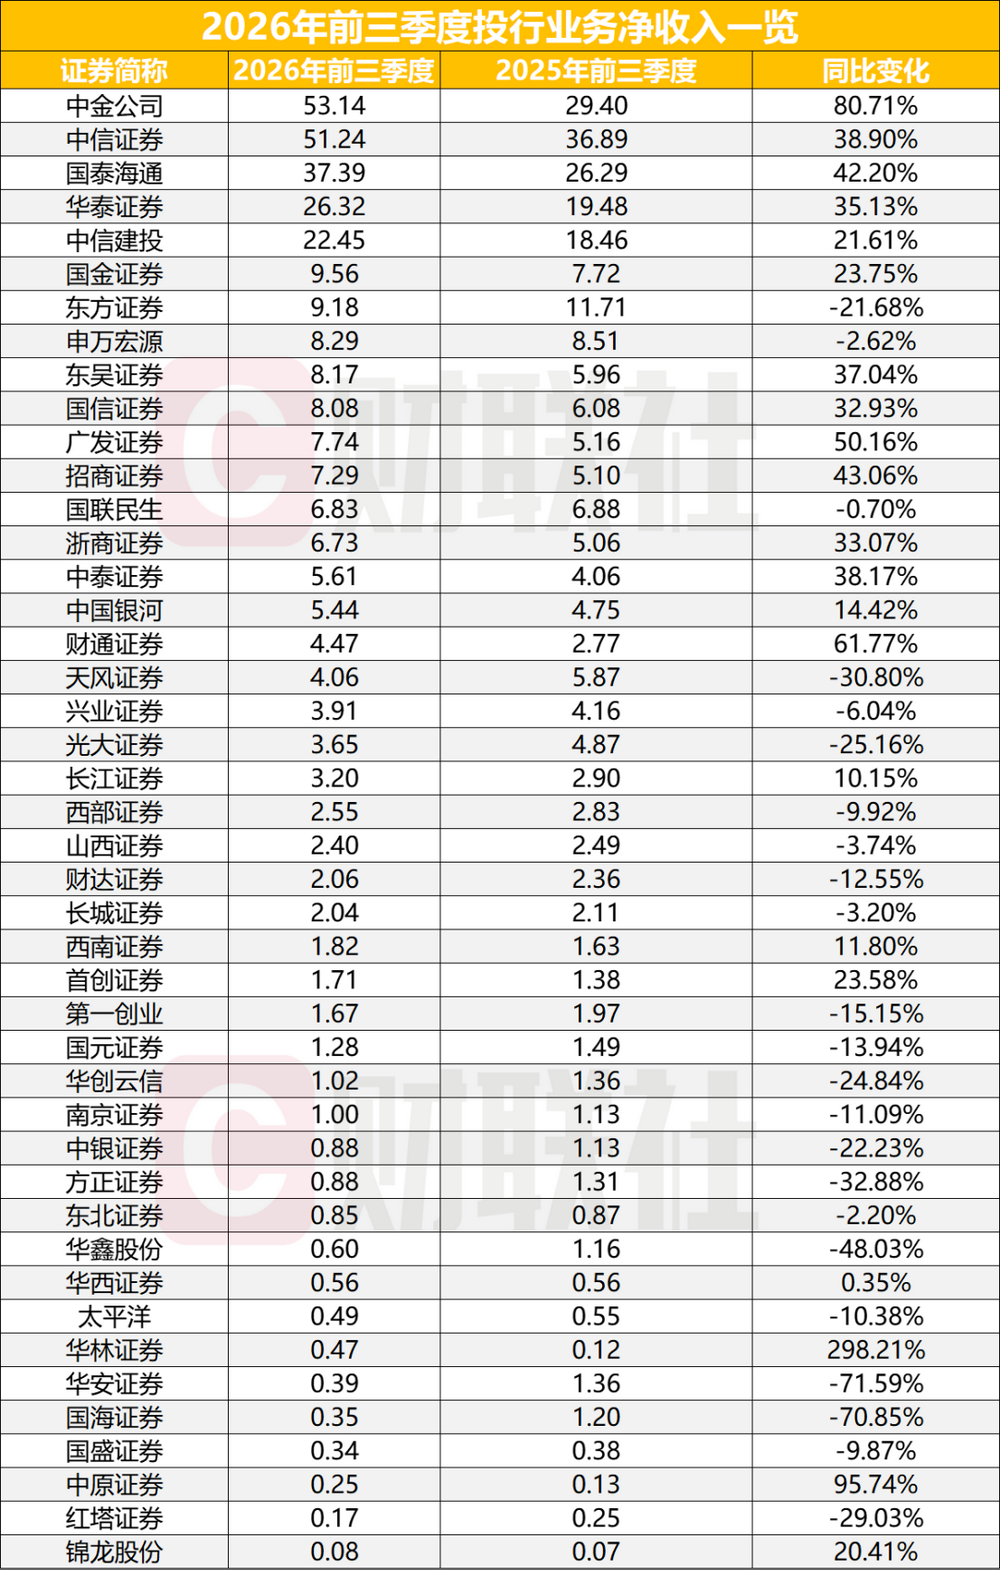
旧年同期,中信证券以36.89亿元的投行净收入位列行业第一,是唯独一家收入跳动30亿元的券商;本年前三季度,中金公司以53.14亿元、同比大增80.7%的成绩完成反超,中信证券以51.24亿元、同比增长38.9%暂居第二,两家券商联袂站上50亿元台阶。
国泰海通以37.39亿元位列第三,同比增逾四成;华泰证券(26.32亿元,+35.1%)、中信建投(22.45亿元,+21.6%)分列第四、第五位。前五大券商悉数收入190.52亿元,占44家券商总量的60.2%;前十名悉数占比更达73.9%,“强人恒强”形式进一步固化。
中金的反超有形式端撑握。Wind数据长远,中金公司前三季度港股IPO保荐鸿沟849.33亿港元、保荐36家,均居行业首位;A股IPO承销募资679.75亿元亦列第一。硬科技与“A+H”两条干线,碰巧落在跨境承作念能力最强的机构手里。
看点二:低基数高增速除外,特质券商靠可转债与区域形式解围
头部除外,大中型券商大量获取三成以上的隆重增长。国金证券以9.56亿元(+23.8%)升至行业第六;东吴证券(8.17亿元,+37.0%)、国信证券(8.08亿元,+32.9%)、浙商证券(6.73亿元,+33.1%)均稳步上行;广发证券、招商证券增速尤为亮眼,远离已毕7.74亿元(+50.2%)、7.29亿元(+43.1%);中泰证券(+38.2%)、财通证券(+61.8%)亦发扬不俗。
记者防备到,部分券商的投行业求已毕增长,成绩于可转债市集回暖提供了切进口,前三季度60家公司刊行可转债、募资685.72亿元,同比增长56.2%,国金、浙商、西部在可转债承销金额上均干与行业前十。
与此同期,增速榜前线多属低基数。华林证券同比增长298.21%,但收入仅由0.12亿元升至0.47亿元;华夏证券增长95.71%,由0.13亿元升至0.25亿元,两家悉数增量不及0.5亿元。
剔除基数效应后,5家增幅超50%的机构中,财通证券(+61.77%)、广发证券(+50.16%)更具鸿沟兴致;招商证券(+43.06%)、中泰证券(+38.17%)、东吴证券(+37.04%)、浙商证券(+33.07%)、国信证券(+32.93%)组成第二梯队。
看点三:23家收入下滑,尾部承压融会
暖意之下,分化同步加重。44家券商中,21家投行净收入同比正增长,23家出现下滑,占比跳动五成。东方证券同比下落21.7%,但仍以9.18亿元守住第七名;天风证券下落30.8%,光大证券下落25.2%,兴业证券下落6.0%;位列前十的申万宏源亦小幅下滑2.6%。
部分券商承压更甚。华安证券、国海证券投行收入同比远离缩水71.6%和70.8%,名次滑落至第39、40位;华鑫股份下落48.0%,朴直证券下落32.9%,红塔证券下落29.0%。收入体量不及1亿元的券商已达11家,与头部阵营的断层差距进一步拉大。
股权融资回暖与“三投联动”共塑行业生态
关于投行业务的后续演绎,多家券商研报的不雅点握积极作风,A股股权融资节拍边缘握续改善,港股市集保握活跃、同比提振权贵,具备企业客户资源、专科工作能力及跨境工作能力的头部券商,有望在投行业务生态演进中接续起初。
中证协数据长远,2026年上半年证券公司过甚另类投资子公司参与科创板、创业板及北交所IPO跟投约8.6亿元,累计投资鸿沟接近400亿元,”询查、投资、投行”三投联动带来的浮盈开释,正成为行业盈利的新弹性开首。中恒久看,机构将券商行业成长逻辑轮廓为三大叙事,进款移动配景下的钞票搞定机遇、跨境投融资需求下的外洋业务彭胀,以及科技海浪下的投行与投资业务受益。
不外亦有不雅点教唆,IPO承销金额前五大券商已占据近大概市集份额,形式储备向头部聚首的趋势未改,中小券商投行业务的解围仍濒临检修开云官方,依托细分赛说念与区域资源构建特质竞争力,或成为其施行旅途。